Поиск
Встреча с экспертом
17 сентября 2026
Бухгалтерский и налоговый учет ВЭД: понятные решения для непростых ситуаций
Для кого: бухгалтеров, специалистов по налогообложению, аудитора организации, связанной с ВЭД


300 мин

13 600 руб.
Описание
1. Новый порядок ввоза товаров из стран ЕАЭС автомобильным транспортом (СПОТ): для чего применяется, какие требования нужно исполнять.
2. Импорт товаров из стран ЕАЭС. Расчет НДС при ввозе товаров из стран ЕАЭС: основания для самостоятельного исчисления и уплаты НДС, подача информации в ИФНС, корректировка НДС при возврате товаров, изменении стоимости товаров; документооборот, основания для принятия НДС к вычету (Договор о ЕАЭС).
3. Импорт (ввоз) товаров, материалов, основных средств из других стран (не из стран ЕАЭС).
• Особенности определения таможенной стоимости для целей исчисления таможенных платежей и НДС.
• Порядок отражения в учете, подход к применению разных ставок при ввозе и реализации товаров.
• Основания и порядок вычета НДС, уплаченного при ввозе.
• Импорт товаров через посредников, в том числе из стран ЕАЭС.
4. Приобретение работ, услуг от иностранных контрагентов.
• Особенности применения понятия «место реализации» при приобретении (реализации) работ (услуг), в том числе и между странами – участниками Договора о Евразийском экономическом союзе для целей исчисления НДС.
• Исполнение обязанностей налоговых агентов при приобретении работ, услуг у иностранных контрагентов, особенности составления договоров, определение «места реализации» работ, услуг, порядок исполнения обязанностей налогового агента.
• Ставка НДС 22% при исполнении обязанности налогового агента в 2026 году, с какой даты применяется.
• Квалификация электронных услуг, как и кто исчисляет НДС. Изменения в отношении «электронных услуг» между странами – участниками ЕАЭС.
5. Реализация (экспорт) товаров иностранным покупателям в страны ЕАЭС и другие страны.
• Основания для применения ставки «0» процентов, возможность отказа от применения ставки «0» процентов. Методика применения ставки «0» процентов при реализации несырьевых товаров и сырьевых, отличия, особенности подтверждения.
• Ведение раздельного учета при применении ставки «0» процентов по прямым и косвенным расходам, что нужно закрепить в учетной политики в отношении раздельного учета.
• Основания для вычета НДС при осуществлении экспортных операций.
• Применение ставки 22% в отношении «неподтвержденного экспорта» в 2026 году.
• Применение ставки «0» процентов организациями, применяющими УСН, новое в применении ставки «0» процентов с 2026 года.
• НДС в отношении услуг по перевозке и транспортно-экспедиционных услуг при международной перевозке товаров, основание для применения ставки «0» процентов. Отказ от применения ставки «0» процентов.
6. Налог на прибыль организаций при осуществлении ВЭД.
Признание положительных и отрицательных курсовых разниц от переоценки обязательств в 2026 году и последующих годах.
Уплата налога с доходов при выплате вознаграждений иностранным организациям (налог с доходов у источника выплаты): оснований для удержания налога с доходов при оказании услуг иностранным организациям (статья 309 НК РФ).
Требования к предоставлению Налогового расчета сумм доходов иностранных организаций и удержанных налогов (Приказ ФНС России от 26.09.2023 N ЕД-7-3/675@).
Лектор
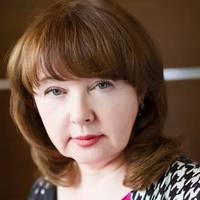
Генеральный директор аудиторской фирмы, налоговый консультант, преподаватель ИПБР, к.э.н., доцент.
Также вам может быть интересно
Семинар
Новая тема
01.10.2026
-
 Объем: 8 ак.
часов
-
 10:00 -
17:00
-
 Центр образования «ЭЛКОД»
-
 10 часов для сертификата ИПБ России
-
 Сертификат ЦО «ЭЛКОД»
Вебинар
Новая тема
05.10.2026
-
Объем: 5 ак.
часов
-
10:00 -
14:00
-
5 часов для сертификата ИПБ России
-
Сертификат ЦО «ЭЛКОД»
Вебинар
Новая тема
09.10.2026
-
Объем: 5 ак.
часов
-
10:00 -
14:00
-
5 часов для сертификата ИПБ России
-
Сертификат ЦО «ЭЛКОД»
Курс повышения квалификации

-
Объем: 16 ак.
часов
-
Удостоверение о повышении квалификации
Курс повышения квалификации

-
Объем: 48 ак.
часов
-
Удостоверение о повышении квалификации
Курс повышения квалификации

-
Объем: 40 ак.
часов
-
40 часов для сертификата ИПБ России
-
Сертификат ИПБР 40 часов

 Бухгалтерам

 Кадровикам


